Золото, облигации, бетон: как пересобрать портфель, чтобы деньги продолжали работать
Начало осени — время для ревизии инвестиционного портфеля: пора сверить план с результатами, оценить, какие инструменты сработали, а какие не оправдали ожиданий, и скорректировать действия.
На этом этапе особенно важно выстроить стратегию с учетом налогового режима, горизонта вложений и допустимого уровня риска.
Эксперты DK.RU разбирают практические шаги и варианты перераспределения средств — от консервативных до сбалансированных, с фокусом на то, как легально снизить налоговую нагрузку и сохранить доходность.
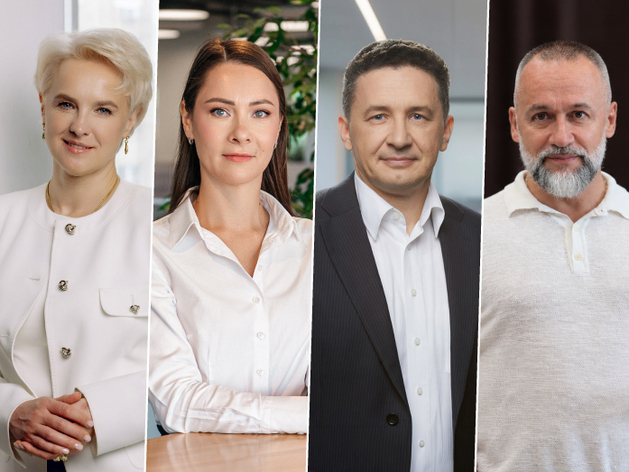
Инвестиционные инструменты на круглом столе обсудили:
- Олег Векшин, директор по развитию бизнес-парка «Деловой квартал»;
- Ирина Екимовских, эксперт по финансовой стратегии бизнеса, собственник Аудиторско-консалтинговой группы «Капитал»;
- Юлия Мариныч, старший финансовый советник Wealth iQ;
- Игорь Стахеев, председатель комитета по коммерческой недвижимости Уральской палаты недвижимости.
Баланс дохода и защиты
 Ирина Екимовских выделила несколько инструментов, подходящих для задачи пассивного дохода. Один из ключевых — индивидуальный инвестиционный счет третьего типа (ИИС-3), и желательно, как отметила эксперт, не один. Это тип ИИС, который появился в России 1 января 2024 г. По сути, это тот же брокерский счет, но с особым льготным налоговым режимом. Его главная особенность в том, что он объединил преимущества двух старых типов (ИИС-1 и ИИС-2), которые до 2024 г. давали только одну льготу на выбор. Теперь инвестор может пользоваться сразу двумя.
Первая: доход освобождается от НДФЛ в пределах 30 млн руб. при закрытии счета по сроку. Вторая: все время до закрытия налог не удерживается — деньги работают целиком, без ежегодных отчислений. Лимит в 30 млн руб. действует на каждый счет, открыть можно три — совокупный лимит до 90 млн руб.
Если личный капитал (не только денежные средства, но и недвижимость, права на нематериальные активы, доли в бизнесе) составляет более 100 млн руб., то можно задуматься о создании личного фонда (ЛФ). Если депозит размещен на личном фонде, и ЛФ использует УСН доходы, то проценты по депозиту будут облагаться по ставке 6%. Выплаты из ЛФ учредителю и бенефициарам НДФЛ не облагаются. Плюс защита активов и порядок наследования, — рассказала Ирина Екимовских.
ИИС‑3 и личные фонды помогают повысить итоговую доходность за счет налоговых льгот — но параллельно важно понимать, как ведут себя привычные инструменты (например депозиты), на которых у многих инвесторов держится ликвидность портфеля.
На это обратила внимание Юлия Мариныч, которая отметила, что по мере снижения ключевой ставки доходность новых вкладов будет снижаться, поэтому для долгосрочного инвестора более актуальной может стать идея фиксации текущих доходностей на рынке облигаций.
Наиболее привлекательно с точки зрения сбалансированности для инвесторов выглядят среднесрочные корпоративные облигации рейтингов AA–AAA. По нашим расчетам, в базовом сценарии их потенциальная доходность на горизонте 12 месяцев может составлять порядка 18-19% при существенно меньшем риске, чем у акций или длинных облигаций, — подчеркнула Юлия Мариныч.
По ее данным, у эмитентов этой рейтинговой группы, как правило, устойчивые кредитные показатели и достаточный запас прочности для обслуживания долга даже при менее благоприятном развитии экономики.
Эксперт уточняет: сочетание разных типов облигаций позволяет сделать портфель более устойчивым к различным сценариям: флоутеры (облигации с плавающей процентной ставкой) поддерживают доходность при более длительном сохранении высоких ставок, классические облигации позволяют зафиксировать текущие уровни доходности, а квазивалютные и валютные инструменты обеспечивают частичную защиту от ослабления рубля.
Что касается золота, то, по мнению Юлии Мариныч, в текущих условиях целесообразнее рассматривать его долю в портфеле на уровне порядка 5%.
— Золото сохраняет роль защитного актива на фоне геополитической неопределенности. Дополнительную поддержку обеспечивает спрос со стороны мировых центробанков. Однако есть и риски: продолжение конфликта вокруг Ирана может поддерживать инфляцию и заставлять крупнейшие центробанки дольше сохранять высокие ставки. Рост доходностей облигаций по всему миру делает золото относительно менее привлекательным, поскольку оно не приносит процентного дохода. Поэтому мы рассматриваем его прежде всего как стабилизирующую часть портфеля, а не как основную ставку на рост, — пояснила Юлия Мариныч.
Инвестиции в бетон: не все решает цена метра
 Тем не менее банковские депозиты по текущей доходности превосходят жилую недвижимость, уточняют в УПН. Квартиры являются прежде всего долгосрочным инструментом сохранения капитала. Другое решение — это коммерческая недвижимость: помимо арендного потока инвестор получает сам актив и потенциальный рост его стоимости на длинном горизонте.
В этом контексте покупка на стадии строительства перестает быть универсальной стратегией — ее целесообразность проявляется в следующих случаях, перечисляет Игорь Стахеев:
Первый — если вы покупаете офис для собственного использования и выбранная локация удобна для ведения вашего бизнеса. Второй — если локация находится в месте с высоким спросом на офисные или торговые площади, где ввод в эксплуатацию новых зданий затруднен из-за нехватки подходящих участков.
При таких обстоятельствах возведенное здание к моменту запуска из-за дефицита предложения в такой локации повышает вероятность роста стоимости объекта к моменту ввода в эксплуатацию и может сформировать дополнительную доходность для инвестора.
При этом в случае покупки офисного помещения класс здания, по данным эксперта, сам по себе не определяет доходность инвестиции. Она формируется за счет сочетания цены входа, арендной ставки, вакантности, качества арендаторов, локации, возраста объекта, управляющей зданием команды и будущего конкурентного предложения. Анализ этих параметров и позволит инвестору принять правильное решение.
— В обоих случаях необходимо проверять застройщика: он должен иметь опыт строительства подобных объектов и хорошую репутацию на рынке. Оценку того, что именно купить, лучше заказать у профессиональных брокеров, — подытожил Игорь Стахеев.
Впрочем, выбор застройщика — лишь первый шаг. Сам критерий его «надежности» за последние годы заметно изменился: инвесторам уже недостаточно проверить репутацию компании и дождаться сдачи объекта. На это обратил внимание Олег Векшин:
— Никого сегодня не удивить утверждением, что бетон — это одна из самых надежных и прогнозируемых инвестиций. Стоимость «коммерческого метра» показывает трехкратный рост за последние пять лет, арендные ставки в среднем выросли на 70%. Но теперь на первой встрече мы зачастую получаем вопросы: «кто будет управлять этим зданием?» «сколько собственников будет на одном этаже?». То есть потенциальному инвестору важно не только вложить деньги и получать ожидаемую доходность, но и понимать эффективность управления его объектом, видеть конкретные гарантии, что объект будет востребован не только в период окупаемости, но и на годы вперед.
Как утверждает эксперт, еще несколько лет назад инвестор приходил на рынок с простой задачей — разместить капитал и получить понятный доход. Сегодня логика принятия решений заметно усложнилась.
Мы объявили о старте продаж нового офисного здания на Сибирском тракте (бизнес-парка «Деловой квартал») в июле 2026 г. и сразу увидели, как изменился портрет инвестора. Раньше это мог быть условный бизнесмен со «свободными деньгами», который рассматривает разные ниши для инвестирования, готовый на обдуманный риск. Сегодня это очень скрупулезный, крайне осторожный клиент. Он зачастую разбирается в отрасли на одном уровне или еще детальнее, чем девелопер. Из этого формируется первое правило инвестиционного предложения — абсолютно прозрачные, открытые условия для партнеров, — рассказал Олег Векшин.
По его словам, в компании осторожно относятся к публичным обещаниям фиксированной доходности, поскольку результат зависит от конкретного лота, стоимости входа, программы приобретения, срока владения и сценария выхода.
— Тем не менее в текущих финансовых моделях при базовом сценарии мы ориентируемся на IRR* в районе 18%. Это расчетный ориентир, а не гарантированная доходность, — отметил Олег Векшин.
Он пояснил: модель складывается из двух источников: арендного потока с последующей индексацией и изменения стоимости самого актива. В базовом арендном сценарии закладывается ежегодная индексация ставки и горизонт владения порядка десяти лет.
— При этом наша зона ответственности — создавать условия, при которых эта финансовая модель может реализоваться. Именно здесь проявляется специфика «Делового квартала»: формирование спроса, минимизация простоя, удержание резидента, управление ставкой, эксплуатация объекта и развитие всей территории. Поэтому при оценке перспектив важно учитывать не только расчетную доходность квадратного метра, но и устойчивость всей управленческой системы — именно она во многом определяет итоговый результат, — заключил Олег Векшин.
* IRR — реальная годовая доходность.
Не является индивидуальной инвестиционной рекомендацией.
Читайте также на DK.RU: В Екатеринбурге расширяют крупный бизнес‑парк: объявлено о строительстве нового БЦ


В Трубной металлургической компании сменился генеральный директор 
Сбербанк намерен обанкротить производителя завтраков, связанного с Хабибом Нурмагомедовым 
Премия «Человек года» открыла новую главу: кто определит финалистов онлайн-проекта? 
«Нам хотелось, чтобы человек покупал не участок, а готовый сценарий загородной жизни»