Три главных мифа о цифровом рубле: как будет работать новая система расчетов
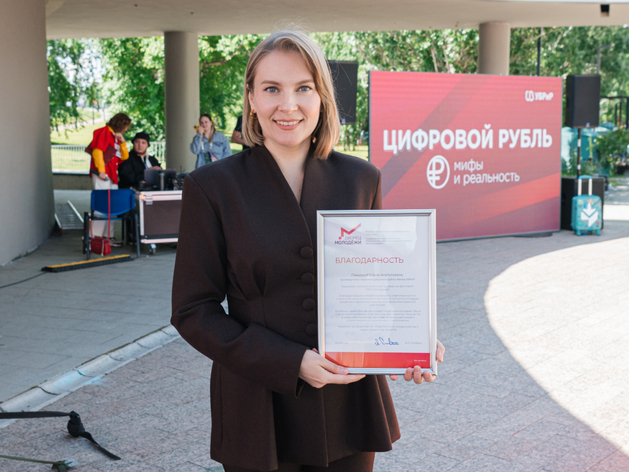
Руководитель проекта «Цифровой рубль» департамента корпоративного бизнеса УБРиР Елена Певцова — о том, что изменится для банков и их клиентов.
С 1 сентября 2026 г. в России началось масштабное внедрение цифрового рубля. Новая форма национальной валюты будет использоваться наравне с наличными и безналичными деньгами, но пока вызывает вопросы у участников рынка.
О том, как на самом деле устроена новая система расчетов, рассказывает руководитель проекта «Цифровой рубль» департамента корпоративного бизнеса УБРиР Елена Певцова:
— Вокруг темы цифрового рубля сложилось множество мифов. Это понятно. Ведь цифровая форма национальной валюты введена далеко не во всех странах. В этом вопросе Россия выступает одной из стран-новаторов, инфраструктура которой прошла многоступенчатое тестирование и готова к безопасному введению цифровой национальной валюты.
Миф 1
Одно из опасений, которое приходится слышать даже от коллег, заключается в том, что счет цифрового рубля (так называемый цифровой кошелек) на платформе Банка России заменит клиенту все остальные коммерческие банки. Но тестирование, в котором принимал участие и УБРиР, показало, что все обстоит ровно наоборот. Цифровой рубль добавит коммерческим банкам новый функционал и новые возможности.
Именно коммерческие банки обеспечивают доступ к счету цифрового рубля на платформе Банка России, где будут храниться цифровые рубли. Доступ будет открываться через привычные мобильные приложения банков, где клиент обслуживается и которые подключены к платформе цифрового рубля Банка России. При обслуживании в нескольких банках клиент может обращаться к своему цифровому кошельку через любое из своих банковских приложений.
За банками сохранится функция идентификации клиента. При открытии счета цифрового рубля банк проводит идентификацию клиента или его представителя (для юридического лица), проверяет электронную подпись. Также коммерческие банки берут на себя часть задач по защите данных и проверке операций.
И самое главное, цифровой рубль нельзя положить на вклад или взять кредит в цифровых рублях. Традиционные финансовые сервисы остаются у банков: кредитование, открытие депозитов, расчетно-кассовое обслуживание. Коммерческие банки продолжат закрывать важные потребности клиентов, и в целом банковская система останется нужной, даже если операции с цифровым рублем проходят на платформе Банка России.
Миф 2
Следующее опасение связано с тем, что цифровой рубль будет «котироваться» ниже. Но нет: все формы рубля будут равны и эквивалентны друг другу: 1 наличный рубль = 1 безналичный рубль = 1 цифровой рубль. Продавец не имеет права устанавливать разную цену в зависимости от способа оплаты. По закону «О защите прав потребителей» цена за товар или услугу должна быть одинаковой вне зависимости от того, как вы платите (наличными, картой, через СБП или цифровыми рублями). Для бизнеса комиссия за прием оплаты цифровыми рублями будет в три раза ниже, чем при обычном эквайринге.
Миф 3
Еще одно опасение связано с тем, что выпуск цифрового рубля может увеличить денежную массу. Но и это опасение напрасно. Появление цифрового рубля не приведет к увеличению количества денег в экономике. При переводе безналичных рублей в цифровые (и обратно) изменится только форма денег, а их объем останется прежним. Цифровой рубль — это новая форма российской национальной валюты, которая выпускается в дополнение к уже имеющимся наличным и безналичным.
Я уверена, что через год цифровой рубль войдет в повседневную жизнь и станет привычной формой взаиморасчетов. На первых порах, как водится, его начнут использовать люди-новаторы. Но потом и большинство жителей ощутят, насколько это просто, безопасно и удобно. Будь ты студент, предприниматель или пенсионер.
Читайте также на DK.RU: Цифровой рубль на подходе — что нужно сделать бизнесу прямо сейчас?


Студенты придумали, как изменить четыре малых города Свердловской области 
«Фактически речь о строительстве еще одного Екатеринбурга»: как изменится город к 2045 г. 
Последний европейский ритейлер в России решил инвестировать в развитие бизнеса 
В Новоуральске простились с «железным директором» УЭХК — Анатолием Кнутаревым