Выход на биржу глазами аудитора: что подготовить до первого выпуска
Когда компания решает выйти на биржу с облигациями, первым ее встречают не инвестор и не биржа, а аудитор.
По опыту аудиторов, больше половины компаний, которые приходят с запросом «нам нужен аудит для биржи», не продвигаются дальше первых разговоров.
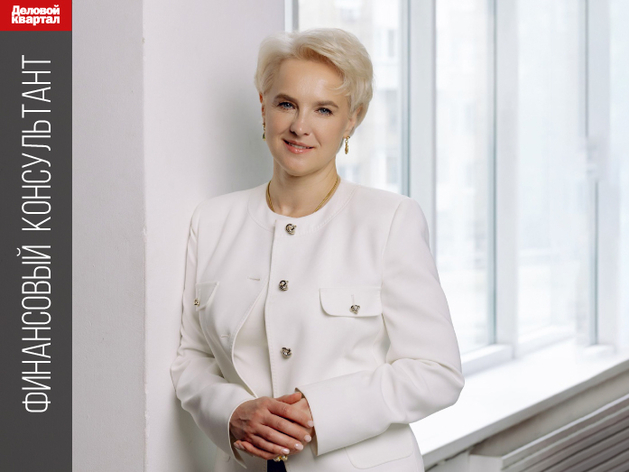
Причина не в размере бизнеса. Причина — в том, что компания не готова показать себя такой, какая она есть, — рассказывает Ирина Екимовских, аудитор, основатель аудиторско-консалтинговой группы «Капитал».
— Финансовая отчетность — это фотография в паспорте вашего бизнеса. Для банка, налоговой и для себя вы привыкли к одному формату. Для фондового рынка нужен другой — строгий, «по форме», и проверяет его аудитор.
Собственнику я предлагаю начинать не с вопроса «как разместиться», а с другого: что должно измениться в моем бизнесе, чтобы он мог безопасно жить с публичным долгом? Прозрачность позволяет увидеть риски бизнеса. Финансовая устойчивость позволяет обслуживать долг. Для выхода на публичный рынок нужны обе. Разберу, что для этого должно быть готово в отчетности, финансовой модели и корпоративном управлении.
Аудит — первый фильтр
Путь эмитента выглядит так: аудит, затем параллельно согласование с биржей и кредитный рейтинг, регистрация эмиссионной документации, листинг и сбор заявок, размещение. По оценке организаторов выпусков, весь путь занимает около трех месяцев, если аудит уже есть, и около четырех — если его нет. Рейтинговое агентство не начнет работу без аудиторского заключения, поэтому именно на аудите отсеивается больше всего желающих.
Выбрать «своего» аудитора по знакомству не получится. С 2024 г. отчетность эмитентов проверяют только аудиторские организации из реестра Банка России — сейчас их 41. И ЦБ этот реестр активно чистит. 18 сентября 2026 г. из него исключили две компании: одну — за нарушение аудиторской тайны, другую — за то, что она не провела должные процедуры при аудите отчетности за 2025 г. эмитентов, которые затем допустили дефолт по облигациям.
Для собственника вывод простой: аудитор теперь отвечает своей лицензией за то, что подписал. Поэтому мы смотрим на отчетность так же придирчиво, как ЦБ смотрит на нас. С точки зрения инвестора у нас два принципа:
- активы — это то, что реально можно превратить в деньги, если завтра начать все продавать;
- обязательства — это все долги, которые действительно придется вернуть, отраженные полностью.
При этом важно разделять две вещи. Аудиторское заключение повышает доверие к отчетности, но не гарантирует будущую жизнеспособность компании и возврат денег инвесторам. Поэтому, кроме отчетности, инвестор смотрит на финансовую модель и на то, как устроено управление.
Хорошая новость: процесс предсказуем. Опытный аудитор после первого разговора обычно понимает, чем закончится проверка. Встречайтесь с аудитором, организатором и рейтинговым агентством как можно раньше — еще до решения о выпуске.
Отчетность: только полный объем
Управленческий учет — не замена. Часто слышу: «У меня свой управленческий учет, я прекрасно вижу бизнес». Это отлично, но инвесторы и вся инфраструктура рынка читают бизнес в стандартном формате — по бухгалтерской отчетности. И еще одно заблуждение: «Мы платим налоги — значит мы устойчивы». Можно платить налоги и при этом быть в шаге от банкротства или нести значительные налоговые риски.
Полный объем вместо упрощенного. Обязательный аудит начинается с выручки 800 млн ₽ или активов 400 млн ₽. Многие компании, идущие на биржу, меньше и ведут бухучет в упрощенном порядке: только баланс и отчет о финансовых результатах, без части стандартов. Для биржи придется перейти на полный объем: все ФСБУ, все формы, пояснения. С отчетности за 2025 г. обязателен ФСБУ 4/2023 — без переходного периода, с новыми формами и требованиями к пояснениям. Бухгалтерии и так перестраиваются, и это удачный момент сделать перестройку сразу «под рынок», а не дважды.
Что подготовить до прихода аудитора:
- Учетная политика под полный объем стандартов.
- Инвентаризация и сверки на отчетную дату: запасы, расчеты с контрагентами, сальдо по ЕНС.
- Резервы и оценки: сомнительные долги, отпуска, обесценение запасов, суды и гарантии.
- Связанные стороны: займы собственнику и от собственника, сделки внутри группы, поручительства. Это первое, что ищет инвестор.
- Сопоставимость: данные за 2–3 года в одной логике.
- Пояснения: структура выручки, долг и его график, условные обязательства, оценка непрерывности деятельности. Аналитики тратят на вас мало времени, и хорошие пояснения — лучший маркер сильного финансового менеджмента.
- Промежуточная отчетность. Эмитент раскрывает не только годовую, но и полугодовую отчетность. Если вы умеете закрывать полугодие за месяц — вы готовы к публичности.
Главный маркер для меня — финансовая служба. Если она сильная, аудит проходит за месяц-два. Если слабая, документы сразу начинают подсвечивать, где система сбоит. Предприниматели нередко недоинвестируют в финансы, считая их навязанной функцией. На бирже это становится прямым барьером.
Аудит может сначала ухудшить показатели
Это полезный результат подготовки, а не провал. Условный пример — как может измениться прибыль до налогообложения после первой проверки:
|
Корректировка |
Влияние на прибыль, млн ₽ |
|---|---|
|
Прибыль до проверки |
100 |
|
Резерв по сомнительной дебиторке |
−20 |
|
Обесценение неликвидных запасов |
−15 |
|
Ранее не признанное обязательство |
−10 |
|
Прибыль после корректировок |
55 |
Реальные корректировки зависят от обстоятельств и стандартов, но смысл важный: подготовка может показать, что компания способна обслуживать меньший долг, чем рассчитывал собственник. Лучше пересчитать допустимый размер займа до размещения, чем искать недостающие деньги после него.
Прибыль группы — еще не деньги эмитента
Мы любим иметь «булочную на углу» из двух ООО и одного ИП. Типичная картина в группе: облигации выпускает одно ООО, продажи и деньги — в другом, оборудование и недвижимость — в третьем, а часть средств собственник забирает через займы. Мой вопрос как аудитора: за счет чего именно юридическое лицо, выпустившее облигации, исполнит свои обязательства?
|
Что звучит убедительно |
Что нужно проверить |
|---|---|
|
«У группы выручка 3 млрд ₽» |
Какая выручка и денежный поток именно у эмитента |
|
«У нас много недвижимости» |
Кому она принадлежит и не обременена ли |
|
«Другие компании помогут» |
Как оформлена поддержка и смогут ли они ее предоставить |
|
«Собственник всегда даст деньги» |
Есть ли у него подтвержденные ресурсы |
Инвестор покупает обязательство конкретной компании. Поэтому нужно показать весь путь денег: от покупателя продукции до выплаты по облигации.
Российские стандарты не дают правил консолидации. Обычный путь — сначала эмитентом становится одна компания группы, затем строится холдинг и консолидированная отчетность по МСФО. Она показывает экономику группы целиком — включая то, что отдельные балансы скрывают. И это считается в деньгах: по оценке организаторов, МСФО группы может снизить ставку примерно на 2 п.п. На выпуске 500 млн ₽ это около 10 млн ₽ экономии в год. А если компания работает на УСН, ее отчетность почти ничего не говорит аналитику — и МСФО с аудитом становятся практически обязательными.
Финансовая модель: отчетность — прошлое, модель — обещание
Отчетность показывает, кем вы были. Финансовая модель — что вы обещаете инвестору на 3–5 лет вперед. Ее смотрят все: рейтинговое агентство проверяет, насколько убеждения собственника соответствуют рынку, биржа задает по ней вопросы на интервью. А через год рейтинг пересматривают, сравнивая обещания с фактом.
Что я как аудитор хочу видеть в модели:
- Стартовая точка — аудированная отчетность. Если выручка в модели за прошлый год отличается от отчетности, доверие заканчивается на первой странице.
- Три формы связаны. Прибыли и убытки, баланс и движение денег сходятся между собой. Модель только на P&L — это не модель, а мечта.
- Предпосылки обоснованы: контракты, загрузка мощностей, рынок. «Растем в два раза каждый год» требует доказательств.
- Оборотный капитал и сезонность — помесячно. Сколько денег замораживается в запасах и дебиторке, где сезонный провал, где кассовый разрыв.
- Весь долг в одном графике: купоны, амортизация, погашения, банковские кредиты и их рефинансирование.
- Сценарии. Базовый, консервативный и стресс: выручка −20%, задержка оплат покупателей, банк отозвал кредитную линию, следующий выпуск не состоялся.
- Долговые метрики. Для ориентира: для инвестиционного уровня «Эксперт РА» называет долг/EBITDA не выше 3х и покрытие процентов не ниже 4х в среднем по циклу. Для МСБ на старте планка ниже, но важен тренд.
- Понятное использование денег: на что идут средства и как именно они вернутся.
Рост может увеличивать потребность в долге
Условный расчет. Годовая выручка — 1,2 млрд ₽, покупатели стали платить на 30 дней позже. При равномерных продажах в дебиторке дополнительно замораживается 1,2 млрд ÷ 365 × 30 ≈ 99 млн ₽. Это еще без роста запасов и изменения условий поставщиков. Можно выполнить план продаж и одновременно сорвать план платежей.
Поэтому в модели нужны три ответа: сколько оборотного капитала требует каждый рубль роста, кто финансирует рост дебиторки и какой объем продаж компания выдержит при текущем запасе денег.
Купон платим. Как вернем основной долг?
Чаще всего модель проверяют на один вопрос: хватит ли денег на купоны в стрессе. Но платить купон и вернуть заем — две разные задачи. Условный пример: выпуск 300 млн ₽ на три года, купон 24%, погашение всей суммы в конце срока.
|
Платеж |
Сумма |
|---|---|
|
Купоны за год |
72 млн ₽ |
|
Купоны за три года |
216 млн ₽ |
|
Возврат основного долга |
300 млн ₽ |
|
Всего выплат за три года |
516 млн ₽ |
Вопрос: компания зарабатывает только 72 млн ₽ в год на купоны или создает и источник возврата 300 млн ₽? В модели должна быть дата, когда вы возвращаете деньги инвестору, — и объяснение, откуда они возьмутся, если рынок в этот момент будет закрыт и новый выпуск разместить не удастся.
Одна компания, две модели
Производственная компания с выручкой 143 млн ₽ вышла на биржу, чтобы построить завод. Планировали 70 млн ₽ облигаций и 30 млн ₽ своих — стройка обошлась втрое дороже, понадобилось три выпуска. Второй пришелся на пик ключевой ставки, с купоном 27%. Завод построили, но не заложили в модель летний провал выручки и задержки оплат: сырье по предоплате, покупатели — с отсрочкой. В облигациях просрочка больше 10 дней — уже дефолт. Он и случился.
Дальше компания пригласила независимых аналитиков, и те построили консервативную модель — взглядом со стороны, без очарования собственника. С этой моделью вышли к инвесторам: срок продлили с 4 до 5 лет, ставку снизили, пропущенные выплаты включили в новый график. Около 70–75% держателей остались в бумагах. Одна и та же компания с оптимистичной моделью дошла до дефолта, а с честной — договорилась с рынком. Честную модель лучше строить до выпуска, а не после.
Корпоративное управление: решения должны быть понятны со стороны
В малом бизнесе корпоративное управление часто звучит как «я собственник, я и решаю». Для банка этого хватало. Для публичного рынка — нет: инвестор дает деньги не вам лично, а компании, и хочет понимать, кто и как в ней принимает решения.
Минимум, который я хочу видеть у будущего эмитента:
- Прозрачная структура собственности. Кто бенефициары, какие компании входят в группу, кто из них эмитент и почему. Внутригрупповые займы и поручительства — на схеме, а не в голове собственника.
- Устав и порядок решений. Биржа рекомендует заранее проверить устав: какой орган решает о размещении и досрочном погашении, нет ли ограничений на выпуск, нужно ли одобрение крупной сделки.
- Органы управления. Для Первого уровня листинга биржа требует совет директоров и политику внутреннего аудита. Для МСБ на старте это не обязательно, но даже один независимый директор — сильный сигнал. И снижайте «риск ключевого человека»: у бизнеса должна быть команда, а не только собственник.
- Внутренний контроль. Кто заказывает, кто согласует, кто платит. Бюджет, ежемесячная управленческая отчетность, закрытие месяца в фиксированные сроки.
- Раскрытие информации. Весь срок обращения облигаций — 3–5 лет — нужно вовремя публиковать отчетность и существенные факты. Нужны положение о раскрытии, ответственный сотрудник, перечень инсайдерской информации и список инсайдеров.
Правила собственника до первого выпуска
Собственнику обычно интереснее не процедуры, а другой вопрос: что изменится в моих решениях? Публичный долг меняет финансовую свободу. Забрать деньги на личный проект, выдать заем связанной компании, купить непрофильный актив, выплатить дивиденды сразу после удачного года, начать новую стройку до завершения предыдущей — все эти привычные решения становятся риском для кредиторов.
|
Решение |
Какое правило стоит установить |
|---|---|
|
Дивиденды |
Выплата после проверки ликвидности и будущего обслуживания долга |
|
Займы связанным сторонам |
Лимит, условия возврата и порядок одобрения |
|
Новые инвестиции |
Проверка влияния на выплаты по уже привлеченному долгу |
|
Поручительства |
Учет потенциальной нагрузки на компанию |
|
Изъятие денег собственником |
Заранее согласованный порядок |
Это мои рекомендации по управлению; конкретные ограничения зависят от условий финансирования. Готовность к бирже начинается с готовности собственника соблюдать финансовые правила даже тогда, когда очень хочется сделать исключение.
Компания должна уметь сообщать плохие новости
Простой тест: выручка упала на 20%, крупный покупатель задержал оплату. Кто внутри компании узнает об этом первым, кто пересчитает прогноз и кто объяснит ситуацию инвесторам?
У готовой к публичности компании на этот случай есть порядок:
- Выявить отклонение.
- Пересчитать денежный поток и запас ликвидности.
- Принять меры и назначить ответственных.
- Выполнить требования к раскрытию и объяснить ситуацию рынку.
Кейс с реструктуризацией выше показывает: в трудный момент именно открытость спасает репутацию. Готовность к публичности проверяется в момент, когда факт оказался хуже обещаний.
Пять фраз, после которых аудитор напрягается
- «Банк попросил подготовить отчетность без убытков». Банк смотрит на вас изнутри и принимает решение осознанно. А публичная отчетность, которую видят все, оказывается недостоверной.
- «С налогами есть вопросы, но это решаемо». Аудитор в первую очередь смотрит на соблюдение налогового законодательства, и часть дефолтов на рынке связана именно с претензиями ФНС. Неурегулированные риски нужно закрыть до биржи, а не после.
- «Консультанты посоветовали улучшить баланс нематериальными активами». Ни российские, ни международные стандарты не позволяют ставить внутренние ноу-хау на баланс «по рыночной стоимости». Раздутый баланс — это спор с аудитором и сомнения инвесторов.
- «Нашу отчетность все равно никто не читает». С 2019 г. работает ГИР БО, и отчетность оттуда скачивают огромными объемами. Вас читают инвесторы, конкуренты и те, кто ищет хороший бизнес со слабыми финансами для поглощения.
- «Нам нужен аудит к апрелю» — сказанное в марте. Март–апрель — пик сезона, команды аудиторов расписаны. Аудит планируют поэтапно: полугодие, 9 месяцев, год. Если выпуск запланирован на весну, разговаривать с аудитором нужно осенью.
Общий знаменатель всех пяти — желание выглядеть лучше, чем есть. Для банка это иногда работало. Для публичного рынка — нет.
Как проверить себя заранее
Семь вопросов, прежде чем звонить организатору:
- Ведем ли мы бухучет в полном объеме — с резервами и пояснениями? Совпадает ли отчетность для банка с той, что лежит в ГИР БО?
- Что станет с нашей прибылью, если начислить все резервы и признать все обязательства?
- За счет каких денег именно эмитент, а не группа, будет платить по облигациям?
- Стыкуется ли модель с аудированной отчетностью и учтены ли в ней сезонность и рост оборотного капитала?
- Платим ли мы купоны в стрессе — и знаем ли, откуда вернем основной долг, если рынок будет закрыт?
- Есть ли правила для дивидендов, займов связанным сторонам, поручительств и изъятий собственника?
- Готовы ли мы раскрывать информацию и говорить с инвесторами 3–5 лет — в том числе в плохие времена?
Мой вывод: подготовка к бирже полезна еще до привлечения денег. Она показывает, сколько долга бизнес действительно может себе позволить и что собственнику придется изменить в управлении. Если после корректировок аудитора прибыли стало меньше, а деньги у эмитента не совпали с деньгами группы, — это не повод отказаться от биржи, а повод выйти на нее с другим размером выпуска. Отчетность и аудит дают вам вход. Доверие рынка держится на том, что ваши цифры — правда и в хорошие, и в плохие времена.
Материал подготовила Ирина Екимовских
Читайте также на DK.RU:
>>> Деньги на бирже для среднего бизнеса: кому это доступно, сколько стоит и зачем это нужно
>>> «Сколково» больше не броня: кассация разрешила доначислять налоги резиденту внутри группы
>>> Штрафа нет, а счет уже открыт: чем обернулся переход на электронные перевозочные документы
>>> Прибыль, которая протухает на складе: неочевидный риск торговли на маркетплейсах
Подписывайтесь на DK.RU в Дзен и Дзен.Новости. Самое важное о бизнесе — в email-рассылке. А еще нас удобно читать в Telegram, MAX и ВКонтакте.


Фэшн освобождает площади в российских торговых центрах: кто идет на смену 
Коттеджные поселки приравняют к жилым комплексам: что изменится 
Рядом с памятником Алексею Балабанову в Екатеринбурге прогремит «РОК-ФЕСТ» 
Один из крупнейших российских маркетплейсов лишился ключевого акционера