Грамотно передать наследство: зачем собственнику личный фонд и ЗПИФ
По данным исследования Wealth iQ, в России уже 861 личный фонд с активами не менее 1,6 трлн руб.
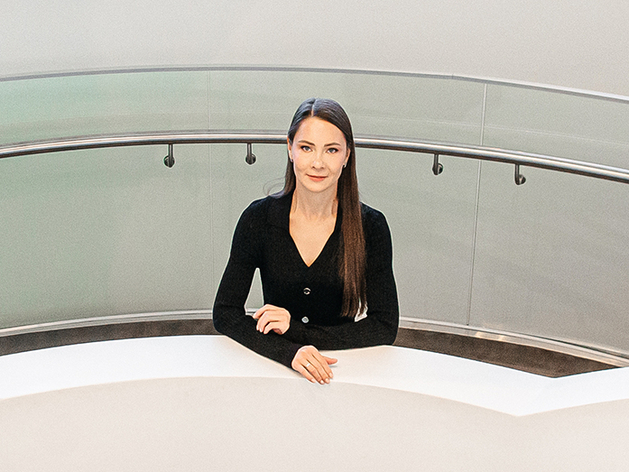
Старший финансовый советник Wealth iQ в Екатеринбурге Юлия Мариныч объясняет, зачем собственнику личный фонд и что для инвестиционных структур изменит налоговая реформа.
Личные фонды появились в российском праве в 2022 г., а после передачи регистрации в ФНС их число стало быстро расти. Многие банки уже выделили сопровождение фондов в отдельный продукт.
Почему об этом заговорили сейчас
Рынок готовится к смене поколений владельцев капитала: бизнес, построенный в 1990-е и 2000-е, в ближайшие годы будет переходить к наследникам.
Обычное наследование по закону для этого плохо приспособлено. Доли делятся между наследниками, на полгода возникает вакуум управления, а если среди наследников есть несовершеннолетние, каждое действие с их имуществом приходится согласовывать с органами опеки. На нашем недавнем вебинаре коллеги приводили оценку: в России миллиарды рублей наследства принадлежат детям и фактически заморожены.
Пока идут согласования, деньги лежат без движения и обесцениваются из-за инфляции. Бывает и проще: основной бенефициар уходит, а семья не знает, кто вообще имеет право подписать платеж.
Как устроена связка
Личный фонд — это юридическое лицо, которому учредитель передает имущество. Правила его работы учредитель записывает в устав и условия управления: кто и в каком размере получает выплаты, кто назначает директора, что происходит после смерти учредителя. Работа фонда при этом не прерывается, ждать вступления в наследство не нужно.
ЗПИФ для квалифицированных инвесторов решает другую задачу. В нем удобно консолидировать ценные бумаги, недвижимость и доли в компаниях под контролем управляющей компании и специализированного депозитария. ЗПИФ не является юридическим лицом, и по долгам пайщика взыскание можно обратить только на паи. Паи легко дарить и наследовать, не дробя сами активы.
В связке эти инструменты дополняют друг друга. Личный фонд владеет паями и задает правила владения и наследования. ЗПИФ отвечает за инвестиционную часть. Благодаря этому экономические права, то есть право на доход, можно отделить от права принимать решения.
Три запроса, с которыми к нам приходят
Первый запрос мы получили от группы партнеров, которые вместе строили бизнес. Им было принципиально, чтобы решения по компании всегда принимали только они. Наследники каждого могут получать доход, но голоса в управлении у них быть не должно. Мы выстроили структуру, в которой при уходе одного из партнеров его доля остается внутри фонда и ЗПИФа. Право голоса перераспределяется между оставшимися партнерами, а семья выбывшего получает дивиденды.
Второй запрос пришел от предпринимателя, сын которого не хочет руководить компанией. Отцу было важно, чтобы сын все равно получал доход от бизнеса, который он строил всю жизнь. Через фонд мы передали руководство нанятому профессиональному директору. Сын остался выгодоприобретателем: он получает выплаты, но в принятии решений не участвует. Полномочия директора и порядок выплат прописаны заранее.
Третий клиент хотел разделить риски. Если в бизнесе что-то пойдет не так, личный капитал семьи не должен пострадать, и наоборот. Мы построили два контура. Корпоративные активы находятся в ЗПИФе, а частные активы, включая портфель ценных бумаг и недвижимость, принадлежат отдельной ветке фонда. У каждого контура свои правила управления и свой порядок передачи наследникам.
Что меняет налоговая реформа
Законопроект, который рассматривается в Госдуме, повышает ставку для личного фонда с 15% до 22%, причем без прогрессии. ЗПИФы для квалифицированных инвесторов впервые начнут платить налог на уровне фонда: 15% с дивидендов, процентов, аренды и роялти сразу при получении дохода, еще до выплаты пайщикам. Оговоримся: именно налогообложение ЗПИФов сейчас обсуждается активнее всего, и к финальной редакции закона эти параметры могут существенно измениться. НДФЛ по инвестиционным доходам переходит на общую шкалу с зарплатой, где верхняя ставка составляет 22%.
Многое при этом сохраняется. Выплаты из личного фонда учредителю и близким родственникам по-прежнему освобождены от НДФЛ. Дарение ценных бумаг, долей и недвижимости в семье остается необлагаемым. Сохраняются льготы по сроку владения ценными бумагами, и при более высоких ставках каждая из них экономит больше.
Посчитаем на примере российских дивидендов в 100 млн руб. Сейчас налог во всех вариантах владения примерно одинаков, около 15 млн руб. По текущей редакции проекта прямое владение обойдется в 20,4 млн, личный фонд — в 22 млн, а ЗПИФ при правильной политике выплат — в 19,35 млн. Важная деталь: зачесть налог, уплаченный фондом, пайщик сможет только при получении промежуточного дохода. При погашении паев такого механизма нет, и совокупная нагрузка может дойти до 33,7%. Выход через выплаты может быть более предпочтительным вариантом с учетом текущей редакции законопроекта.
Разница в один-два миллиона на сотне миллионов заметна, но решающей ее не назовешь. Структуру создают ради преемственности и защиты активов, а нагрузка при продуманной политике выплат остается сопоставимой с прямым владением.
Сроки тоже имеют значение. Если закон официально опубликуют до 30 ноября 2026 г., новые ставки начнут действовать с 1 января 2027 г., если позже, то с 2028 г. До конца года у собственников есть возможность получить доход по старым правилам. Важна дата выплаты: одного решения о дивидендах недостаточно.
Что важно знать
Сама по себе юридическая конструкция ничего не гарантирует. Чаще всего я вижу две ошибки.
Первая связана с людьми. Директором личного фонда обычно назначают родственника или давнего друга, потому что ему доверяют. В итоге имущество формально передано фонду, но решения по-прежнему принимает учредитель через своего человека. После ухода учредителя фонд оказывается в руках человека, у которого может не быть ни компетенций, ни независимости. Директор фонда должен разбираться в праве, налогах и инвестициях, а еще уметь сказать учредителю, что его решение противоречит интересам фонда. Поэтому в устав стоит закладывать независимый контроль за директором и понятные правила, в каких пределах он действует.
Вторая ошибка касается налоговых рисков. В сентябре экспертный совет при ФНС опубликовал меморандум о том, как налоговая оценивает ЗПИФы. Признаки риска возникают тогда, когда фонд работает как техническое звено без инвестиционной стратегии, пайщик фактически сам распоряжается активами, а прибыль годами копится внутри. Регулярные облагаемые выплаты из ЗПИФа здесь могут быть полезны вдвойне: они дают зачет налога и снижают риск претензий.
С чего начать
Начинать стоит по порядку. Сначала провести инвентаризацию активов и собрать документы о расходах на их приобретение. Затем смоделировать денежные потоки по каждому виду дохода. После этого определить, какую роль на деле играет каждый участник и кто будет принимать решения. Дальше сравнить варианты: сохранить текущую схему, выплатить доход, сменить владельца или выйти из структуры. Окончательные решения, связанные с законопроектом, лучше принимать после того, как будет известна финальная редакция закона.
Личный фонд и ЗПИФ не избавят от налогов и не заменят хорошего директора. Зато они позволяют собственнику заранее записать правила, по которым его капитал будет жить без него. Чем раньше эти правила появятся, тем меньше решений придется принимать наследникам в самый тяжелый для семьи момент.
Настоящий материал носит информационный характер, не является налоговой, юридической консультацией или инвестиционной рекомендацией и не учитывает индивидуальные обстоятельства получателя информации. Приведенные расчеты основаны на текущей редакции законопроекта и могут измениться после его принятия.
Материал подготовила Юлия Мариныч
Ранее на DK.RU: Увидеть весь свой капитал целиком: что такое консолидация активов
Подписывайтесь на DK.RU в Дзен и Дзен.Новости. Самое важное о бизнесе — в email-рассылке. А еще нас удобно читать в Telegram, MAX и ВКонтакте.


Наталья Зубаревич: «Ждем, когда снизу постучат» 
ДОМ.РФ продает четырехэтажное здание на Уралмаше за 39,6 млн руб. 
Импорт курицы из Китая вырос на 81,3%: филе на треть дешевле российского 
Более 95 млн составил операционный убыток свердловского технопарка «Университетский»