Налоги съедают пассивный доход: что реально останется на руках в 2027 г.
При выборе источника пассивного дохода инвесторы оценивают три параметра: доходность, надежность, ликвидность. В 2027 г. плюсуется четвертый — налоги. Он может заметно изменить итоговую выгоду.
В конце сентября Минфин представил Правительству законопроект № 617‑9 — он содержит поправки в налоговое законодательство на период 2027-2029 гг. Правительство поддержало бюджетный пакет и направило документ на рассмотрение в Госдуму. Ключевое новшество, которое затронет физлиц, — корректировка порядка налогообложения пассивных доходов.
Важно помнить: речь идет о законопроекте, а не о принятом законе. Тем не менее, как отмечают эксперты, откладывать налоговое планирование не стоит. Ряд решений, связанных с дивидендами и сделками, целесообразно принять уже в 2026 г. — пока налогообложение осуществляется по действующим нормам.
Аналитики рубрики «Финансовая арена» анализируют, как новые правила могут изменить реальную доходность ключевых активов — от депозитов и облигаций до недвижимости. Эксперты объясняют, какие льготы целесообразно использовать уже сейчас и каких ошибок следует избегать, чтобы не потерять на налогах в будущем.
Три самые дорогие ошибки инвестора
 Андрей Цуран, директор екатеринбургского филиала БКС Мир инвестиций:
— В сентябре Минфин внес в правительство бюджетный пакет: с 2027 г. пассивные доходы (дивиденды, проценты по вкладам, операции с ценными бумагами, продажа имущества, договоры страхования) предлагается включить в общую налоговую базу.
Как предполагается, они будут облагаться по шкале 13-22%: 13% — до 2,4 млн, 15% — до 5 млн, 18% — до 20 млн, 20% — до 50 млн, 22% — свыше 50 млн руб. в год. В ведомстве оценивают, что это затронет около 4 млн человек. Необлагаемый порог для небольших вкладов сохраняется. Проект еще на рассмотрении, но мало сомнений в том, что принят он будет.
Между тем есть налоговые льготы, которые уже работают и которые дают понятный эффект. ИИС-3 позволяет оформить вычет на взносы до 400 тыс. руб. в год: возвращается 13-22% от этой суммы, но не больше уплаченного налога. Кроме того, при сроке от пяти лет от налога освобождается доход до 30 млн руб. (дивиденды в эту льготу не входят).
С 1 сентября 2026 г. такой же вычет на взносы распространили на страхование жизни по договорам, заключенным с 2025 г. на срок от пяти лет. Лимит 400 тыс. руб. в год общий для ИИС-3 и страхования, а при взносах в пользу детей он вырастает до 500 тыс. Минимальный срок договора для 2025-2026 гг. составляет пять лет, дальше он растет ежегодно, и с 2031 года достигает 10 лет. Поэтому 2026 г. последний, когда можно зафиксировать пятилетний срок.
Выделю три самые дорогие ошибки инвестора:
— не пользуется льготами: вычетом на взносы, освобождением дохода на ИИС, льготой на долгосрочное владение, вычетом по страхованию жизни. Он закрывает ИИС или договор страхования раньше минимального срока и теряет льготы (вычет, полученный ранее, ему придется вернуть).
— оценивает инструмент по ставке до налога и не считает, сколько останется на руках.
— считает, что ИИС-3 ничем не облагается. Дивиденды облагаются налогом в любом случае, а лимит вычета на взносы общий для ИИС-3 и страхования. Условия новых льгот для страхования зависят от года заключения и срока договора, поэтому их нужно проверять до подписания.
Сравнивать нужно не ставки, а налоговую базу
Михаил Слуцкер, директор «КГ «Аудит», представитель АО «ФИНАМ» в Екатеринбурге: 
— В теории главное, что пока недооценивают инвесторы, это не сами ставки до 22%, а то, что с 2027 г. пассивные доходы предполагается сложить с зарплатой в одну базу.
У человека с зарплатой выше 2,4 млн руб. дивиденды и купоны сразу пойдут по 15-18%. Туда же предполагается включить продажу имущества. Налог на прибыль 15% для ПИФов, как предполагается, коснется в основном закрытых фондов для квалов, а не биржевых.
Сравнивать надо не ставки, а то, когда и с чего берется налог. По вкладам (по крайней мере, пока) не облагаются проценты в пределах лимита, который равен доходу с 1 млн по максимальной ключевой ставке года. Лимит общий для всех банков. Банк налог не удерживает: ФНС сама присылает уведомление, а платить нужно до 1 декабря следующего года.
С процентов сверх лимита берется 13-15%, а по проекту — до 22%. Налог с купонов брокер удерживает каждый год, и облигация с купоном 14% дает на руки около 11,5-12%. Фонд денежного рынка налог откладывает до продажи, а через три года ЛДВ освобождает прибыль в пределах 3 млн за каждый год владения. Чем выше налоговая ставка инвестора, тем сильнее фонд выигрывает у вклада и облигаций.
Налоги меняют не состав портфеля, а то, на каком счете что лежит. Облигации выгоднее держать на ИИС-3: при выполнении условий налог с купонов при закрытии счета не платится. На дивиденды это не распространяется, их налог удерживается и на ИИС.
Фонды и акции роста лучше держать на брокерском счете с прицелом на ЛДВ. Порог 2,4 млн у каждого члена семьи свой. Дивидендная стратегия в такой системе проигрывает: дивиденды облагаются каждый год по максимальной ставке инвестора, а рост курса при ЛДВ можно не облагать вовсе.
Самые дорогие ошибки, по нашему мнению, — закрыть ИИС-3 раньше срока и вернуть все полученные вычеты, продать бумаги до 3-х лет и потерять ЛДВ, не перенести убытки на следующие годы через декларацию. Если новую шкалу примут, крупную прибыль по позициям младше 3-х лет логично зафиксировать в этом году по нынешним 13-15%, а не в следующем по 18-22%. Но продажа обнуляет срок владения, поэтому решать нужно по каждой бумаге отдельно.
При этом, квартира, купленная самостоятельно, освобождается от налога после пяти лет владения. Если продать ее раньше, ставка, как предполагается, вырастет до 22%.
При этом доход от аренды тоже облагается налогом, плюс необходимо уплачивать налог на имущество — из‑за этого при текущих ставках квартира как инвестиция проигрывает фондам денежного рынка, и ее смысл проявляется преимущественно на длинном горизонте.
Физическое золото освобождается от налога через три года владения, но спред банка при продаже зачастую сопоставим с налогом или даже превышает его. В этой связи более выгодным вариантом может быть золото через биржевой фонд — оно подпадает под льготу на долгосрочное владение (ЛДВ) и обходится дешевле.
Недвижимость остается одним из самых надежных инструментов инвестора
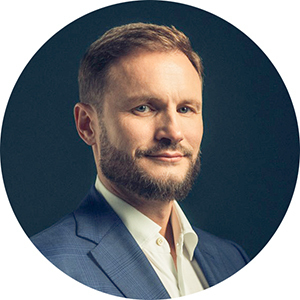 Владимир Городенкер, основатель и генеральный директор ГК «Атлас Девелопмент»:
— Я убежден, что недвижимость была и остается одним из самых надежных инструментов долгосрочного инвестирования. На горизонте 5-10-20 лет качественная недвижимость способна не только сохранять капитал, но и приумножать его благодаря двум источникам дохода: росту стоимости и поступлениям от аренды.
При этом у недвижимости есть фундаментальное преимущество перед финансовыми инструментами — это реальный материальный актив, обладающий собственной потребительской ценностью. В квартире можно жить, коммерческое помещение использовать для бизнеса, а также любой из этих объектов можно сдавать в аренду.
Сегодня мы видим, насколько серьезными могут быть риски финансовых рынков. Акции даже крупнейших компаний способны потерять 80-90% стоимости, а в случае банкротства инвестор рискует лишиться всех вложений.
Облигации, в том числе эмитентов с высокими рейтингами, также не защищены от дефолтов и значительных потерь капитала. Даже облигации федерального займа (ОФЗ), существенно потеряли в цене в этом году и принесли убытки своим инвесторам, и это даже с учетом выплаты купонов.
Банковские депозиты более консервативны, но их доходность зависит от процентных ставок, а при досрочном снятии средств можно потерять начисленные проценты. При этом государственная система страхования вкладов в стандартных случаях защищает только 1,4 млн руб. на одного вкладчика в одном банке.
Недвижимость тоже подвержена рыночным колебаниям, но даже при временном снижении цены качественный объект сохраняет возможность использования и способен продолжать приносить арендный доход.
Однако не каждая недвижимость является хорошей инвестицией. Я выделяю четыре ключевых фактора: локация, востребованность продукта, надежность застройщика и цена приобретения. Именно они определяют ликвидность, доходность и потенциал роста стоимости на десятилетия вперед.
Отдельное преимущество жилой недвижимости — это налогообложение. При соблюдении установленных законом условий квартиру после пяти лет владения можно продать без уплаты НДФЛ с полученного дохода. В отдельных случаях этот срок составляет три года. Таким образом, инвестор может годами получать арендный доход, а затем реализовать прирост стоимости без налога при продаже.
При этом я — сторонник диверсификации: капитал разумно распределять между недвижимостью, депозитами, облигациями и другими инструментами. Но для долгосрочного сохранения и приумножения капитала мой приоритет — качественная недвижимость.
Финансовые инструменты могут обесцениться, а правильно выбранная недвижимость способна работать на собственника и его семью десятилетиями.
Читайте также на DK.RU:
>>> Новые финансовые правила с 1 сентября: где бизнесу стоит напрячься, а где — ловить шанс
>>> Топливный кризис, жесткая ДКП, инфляция в рост: что происходит с рынком прямо сейчас
>>> Дефицит бензина меняет правила игры: что будет с вкладами, акциями и ключевой ставкой
>>> Рецессия на горизонте: кто готов к удару, а кто обречен?
>>> Увидеть весь свой капитал целиком: что такое консолидация активов
Подписывайтесь на DK.RU в Дзен и Дзен.Новости. Самое важное о бизнесе — в email-рассылке. А еще нас удобно читать в Telegram, MAX и ВКонтакте.


Врио главы Екатеринбурга назначен уроженец Тюмени Рустам Галямов: что о нем известно 
Альфа-банк стал акционером крупнейшей частной медицинской компании России 
Крупные операторы связи предлагают региональным игрокам отдать им абонентов за 40% выручки 
После дизельной сделки с США корейские Hyundai и Kia начали изучать варианты камбэка в РФ